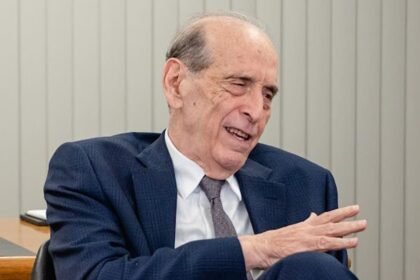

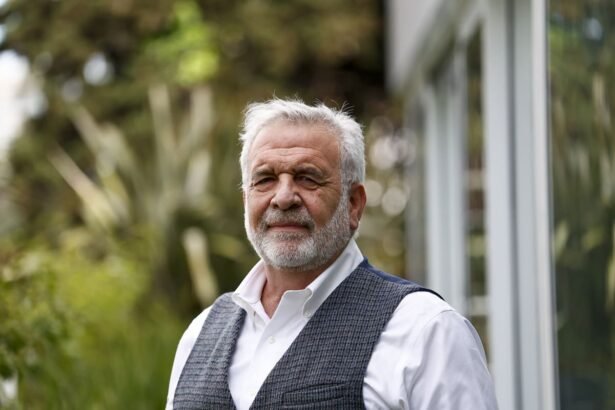
Con toda una vida profesional ligada a los seguros –fue número uno de Marsh McLennan para la Argentina y Uruguay durante 15 años-, Alejandro Guerrero es desde 2021 CEO de Lockton Argentina (también con responsabilidad sobre Bolivia, Paraguay y Uruguay). La filial local del bróker independiente más grande del mundo acaba de cumplir cinco años de operación en el país, focalizada principalmente en el segmento de seguros para el sector corporativo, donde atiende una cartera de más de 1000 empresas, señala el ejecutivo. En una entrevista con LA NACION, Guerrero describe el panorama que enfrenta el sector y habla sobre la desregulación que impulsa el Gobierno. “Es una muy buena idea. Hay que permitir que haya una competencia más sana en el mercado”, afirma en las oficinas de la firma, un edificio de cinco pisos en Barrancas de Belgrano coronado con una terraza verde.
– ¿Cómo se traduce la actividad económica, con sus disparidades sectoriales, en la demanda de seguros?
– El mundo del seguro ha tenido también sus vaivenes y sus problemas. Por un lado, está el tema de la desregulación y el paquete de leyes que está tratando de sacar el Gobierno. El mercado de seguros ha sufrido mucho. La gente compra menos seguros, porque se consume menos, y si hay que ahorrar el seguro es visto como un gasto que molesta. Se sacan seguros para un auto porque los autos chocan, pero muy poca gente saca un seguro para su casa porque las casas no se incendian todos los días. O no tenemos grandes tormentas que te vuelen la casa. El mercado está limitado. Además, financieramente ha sufrido embates.
– ¿Cuáles?
– Durante el gobierno anterior prácticamente no se pagaron las primas de reaseguros. Fue un problema dentro de todo ese paquete de líos que hubo con las SIRA. Una parte eran las primas de reaseguros. En general las compañías y los reaseguradores usaron un modelo de cuenta corriente y compensación de siniestros para el pago de las primas. Pero financieramente a las compañías les exigieron tomar inversiones del Estado que por ahí no querían.
– ¿Y hoy?
– La realidad es que hoy una enorme parte del mercado de seguros está descapitalizada. El capital que tienen lo usan más para cumplir con normativa que para tomar riesgo. Los que toman riesgo lo hacen en los seguros que se venden más, los mayoritarios: ART, autos, accidentes personales. Ahí sí suscriben con capacidad propia. Cuando pasamos a los grandes riesgos industriales, es casi todo reaseguro. Te diría que en riesgos de property (patrimoniales), el 80 o 90% es reaseguro puro, o más, según el tamaño del riesgo. Después, la compañía tiene que tener capital mínimo para asumir los riesgos y las reservas técnicas.
– ¿Tienen expectativas con los grandes proyectos del RIGI y las obras ligadas a Vaca Muerta?
– Estamos esperando una gran ola de compras [de seguros] por las inversiones gigantescas que se van a producir, pero prácticamente todo eso va a reaseguros. Queda poco localmente, impuestos y los fronting fees [la comisión que cobra la compañía local por reasegurar en otra en el exterior] del 2 o 3%. Es decir, si vienen 125.000 millones de dólares, ¿cuántos seguros se van a comprar? No creas que tantos realmente para el mercado local. Se van a comprar todos los seguros, pero el 99% van a ser reaseguros, es decir, van a estar afuera. Es capital que estamos exportando. El mercado local debería tener un poco más de capital. Por otro lado, hay muchas compañías de seguros, hay prácticamente el triple que la cantidad de bancos.
– ¿Ve venir un proceso de concentración?
– Debería haber una concentración, un sistema de protección, como los bancos tienen con Sedesa. Hay un montón de cosas para reformar. Creo que todas las entidades financieras deberían estar reguladas por una misma entidad. No hay ningún motivo por el que el seguro deba estar regulado aparte.
– ¿Qué opina sobre la ley de desregulación del sector que impulsa el Gobierno?
– Creo que es una muy buena idea. Primero tenemos la ley del seguro, que es tan vieja como yo. Todos los nuevos riesgos no los contempla, los pone bajo la denominación general que llama “varios”. Hoy hay un sistema de implementación en el que las compañías tienen que ir a la superintendencia [de riesgos del seguro] a explicarle cuáles son los riesgos que quieren comercializar, la superintendencia se toma su tiempo para hacer las consultas y una vez que lo aprueba, la compañía tiene una exclusividad muy cortita. Después, ese seguro lo puede vender cualquiera. Eso no fomenta ni la inversión ni la competencia. Es más bien un modelo de statu quo, de vender siempre lo mismo. Por ese motivo hay pocos productos en el mercado. Por ejemplo, en seguros ambientales. Si una compañía hace todo el trabajo de análisis de riesgo para ofrecer un seguro y a los seis meses todo el mundo lo puede vender, ¿para qué lo voy a hacer? Parte de la desregulación apunta en ese sentido, permitir que haya realmente una competencia más sana en el mercado y que cada compañía comercialice y se haga responsable de lo que vende.
– El exceso de regulación llevó a un mercado estancado, entonces.
– Hay poco desarrollo. En realidad, lo que hace falta es crecimiento económico porque los seguros crecen al ritmo que crece la economía. Hoy está pasando que muchas sumas aseguradas están bajando. Los autos valen menos que hace dos años, pero las reparaciones no. Disminuye el valor del auto, pero el costo de las reparaciones sigue creciendo. A todo lo que está valuado en dólares hay que aumentarle la suma asegurada en dólares. Un camión que llevaba una carga de 5000 dólares, ahora esa misma carga es de 10.000 dólares, porque la misma cantidad de productos vale más en dólares, como valen más los salarios en dólares y tantas otras cosas. No estoy diciendo que el dólar esté atrasado ni nada de eso, es simplemente la realidad.
– ¿Qué efecto le causa eso a las compañías?
– Como muchos seguros son en pesos, no se ajustan o se ajustan menos que la inflación. Pero los costos de las empresas están afectados por la inflación. Además, hay menos compradores porque la gente recorta el gasto en seguros. Siempre digo que el seguro es algo anticíclico: cuando la situación económica es mala, tenés que salir a comprar más seguros, porque no tenés la alternativa de un crédito para salir a reponer un bien.